
Auto bywa potrzebne od pierwszego zlecenia, bo trzeba dojeżdżać do klientów, wozić sprzęt albo reprezentować markę. Firma nie ma jeszcze historii, wyciągów ani zeznań podatkowych, więc finansujący opiera się na innych danych. W artykule opisuję kryteria oceny, typowe warunki ofert, dokumenty, osiem sposobów na zwiększenie szans na uzyskanie leasingu i podatki w pierwszym roku. Na końcu znajdziesz plan na wypadek odmowy.
W skrócie
- Ustawowego minimalnego stażu firmy nie ma. Politykę ustala każdy finansujący.
- Część ofert działa od pierwszego dnia działalności, np. EFL dla startupów. Oferta jest skierowana tylko do jednoosobowych działalności gospodarczych.
- Wpłata własna w ofertach startowych zaczyna się zwykle od ok. 15 do 20%. Po 3 miesiącach działalności PKO dopuszcza nawet 0%. Dokładną kwotę ustala decyzja leasingowa.
- Finansujący patrzy na właściciela: BIK i rejestry dłużników, brak zaległości w ZUS i urzędzie skarbowym, doświadczenie, wybrane auto i wpłatę.
- Leasing operacyjny trwa minimum 24 miesiące. Od 2026 r. obowiązują limity kosztów 100, 150 i 225 tys. zł, zależne od napędu i emisji CO₂.
Czy nowa firma może dostać leasing na samochód?
Tak, jest taka możliwość. Co ważne, brak historii nie wyklucza leasingu. Przepisy nie wskazują minimalnego okresu prowadzenia działalności, więc o akceptacji decyduje polityka ryzyka konkretnego finansującego. Jeden leasingodawca odmówi firmie założonej tydzień wcześniej, a inny przyjmie ją z wyższą wpłatą własną. Odmowa w jednym miejscu nie przesądza o decyzji innych instytucji finansowych.
Leasing jest standardowym produktem rynkowym. Z raportu EFL
„Polskie firmy na motoryzacyjnych zakupach” wynika, że 36% firm wskazuje leasing finansowy (21%) lub operacyjny (15%) jako najlepszą formę finansowania floty. Gotówkę wybiera 20% badanych, wynajem długoterminowy lub CFM 10%, a kredyt lub pożyczkę 5%.
Część leasingodawców ma osobne ścieżki dla firm bez historii. Przykłady to oferta startowa EFL i PKO Leasing na start.
Firmy wybierają leasing głównie z trzech powodów:
- przewidywalności miesięcznych kosztów (28%);
- elastyczności (25%);
- braku konieczności angażowania dużego kapitału własnego (25%).
W nowej firmie, w której gotówki jest najmniej, te powody mają szczególną wagę.
Obietnice „leasingu dla każdego” i „bez żadnych wymogów” warto traktować ostrożnie. Nawet w ofertach uproszczonych finansujący weryfikuje wnioskodawcę. Zakres dokumentów jest mniejszy, ale ocena ryzyka zostaje.
🟧 Sprawdź: Ranking kredytów firmowych.
Jak finansujący oceniają firmę bez historii?
(Gemini)
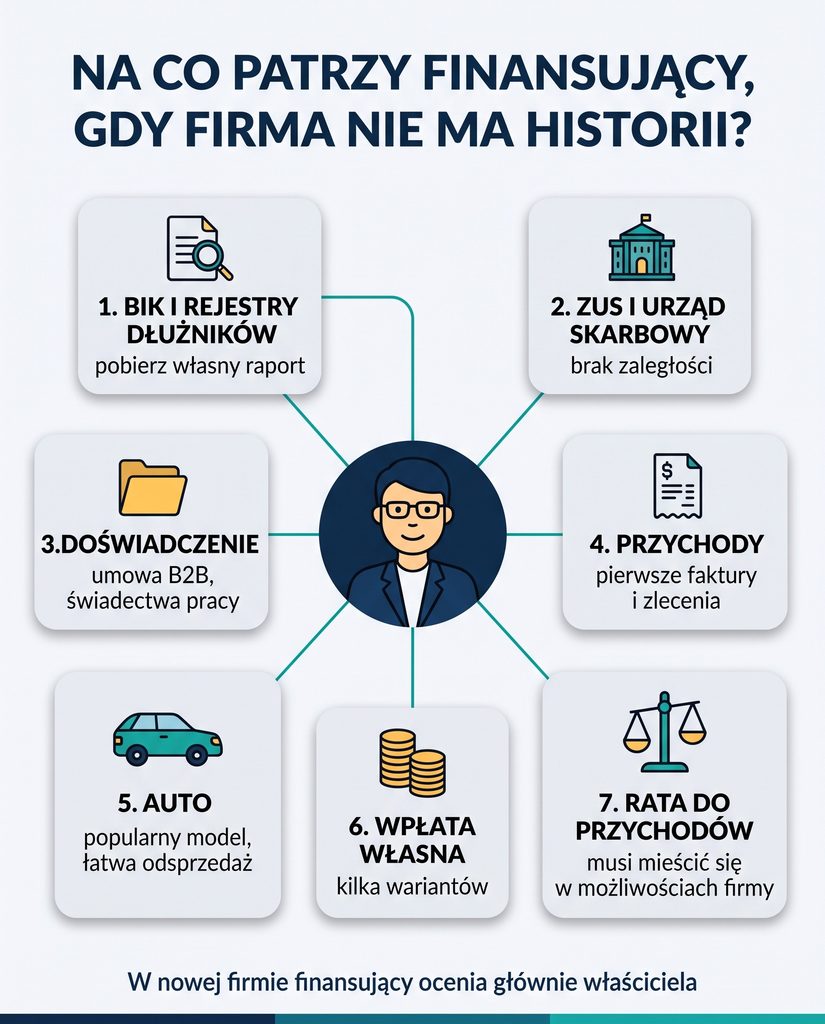
Jeśli nie masz wyciągów i deklaracji podatkowych, to wiedz, że instytucja finansowa oceni inne dane. W JDG właściciel odpowiada za zobowiązania całym majątkiem, więc analizowana jest głównie jego wiarygodność. W spółce z o.o. liczą się spółka, jej zarząd i struktura właścicielska, a często także poręczenie wspólników.
| Kryterium | Co sprawdza finansujący | Jak się przygotować |
| Historia kredytowa | Raport BIK i rejestry dłużników (np. KRD, BIG InfoMonitor, ERIF) | Pobierz własny raport przed wnioskiem i spłać drobne zaległości |
| Zaległości publicznoprawne | ZUS i urząd skarbowy | Uregulowane składki i podatki. Zaświadczenia o niezaleganiu przydadzą się przy procedurze standardowej |
| Doświadczenie | Czy zakładasz firmę w znanej Ci branży | Pokaż umowę B2B z poprzednim pracodawcą, świadectwa pracy, portfolio |
| Przychody | Pierwsze faktury, zlecenia, umowy z klientami | Dołącz wystawione faktury lub podpisane umowy ramowe |
| Auto | Popularność modelu i spodziewana wartość odsprzedaży | Wybierz model, który łatwo sprzedać |
| Wpłata własna | Zaangażowanie własnych środków | Przygotuj kilka wariantów wpłaty |
| Rata do przychodów | Czy rata mieści się w realnych możliwościach firmy | Wybierz auto, które nie pochłonie przewidywanych przychodów |
Finansujący sprawdza, czy rata będzie spłacana mimo braku historii i co stanie się z autem, jeśli spłaty ustaną. Wpłata własna i popularny model są dla niego zabezpieczeniem, a Twoje doświadczenie zawodowe pokazuje, że firma, którą prowadzisz, ma szansę zarabiać.
🟧 Sprawdź: Ranking kont firmowych.
Jak BIK wpływa na decyzję o leasingu?
Od 1 lipca 2026 r. ocena punktowa BIK (skala od 1 do 100) opiera się na sześciu czynnikach:
- historii spłat;
- bieżących spłatach;
- stażu kredytowym;
- nowych kredytach (zaciągniętych w ostatnich 7 miesiącach);
- wykorzystaniu limitów;
- kredytach gotówkowych.
Same zapytania kredytowe nie wchodzą w skład tych czynników. Według komentarzy rynkowych (m.in. Go Leasing) zapytania niezakończone finansowaniem są co do zasady usuwane z bazy po 14 dniach.
Trzeba pamiętać o trzech zastrzeżeniach:
- Ocena BIK dotyczy osoby fizycznej. Leasingodawca stosuje własny scoring, a przy JDG może sprawdzać też dane firmy i jej zobowiązania.
- Wpływ na ocenę ma zaciągnięcie nowego zobowiązania, a samo zapytanie go nie ma.
- Brak oceny punktowej może wynikać z krótkiej historii kredytowej, co dotyczy wielu młodych przedsiębiorców.
🟦Przeczytaj także: KPO i Fundusze Europejskie napędzają inwestycje. Jak sfinansować rosnący portfel zamówień i nie stracić płynności?
Jaka wpłata własna i jakie warunki obowiązują w ofertach dla nowych firm?
Parametry poniżej pochodzą z ofert opublikowanych na stronach finansujących (stan na 22.10.2026). Są orientacyjne, więc sprawdź je w dniu składania wniosku.
| Parametr | EFL | PKO Leasing na start |
| Dla kogo | Tylko jednoosobowa działalność gospodarcza (spółki z o.o. są wyłączone) | Firmy od 1. dnia działalności |
| Wiek właściciela | Co najmniej 25 lat | Brak informacji na stronie oferty |
| Wpłata | Od 20% | Od 15% (firmy do 3 miesięcy), od 0% (po 3 miesiącach) |
| Okres finansowania auta | Do 60 miesięcy | Do 84 miesięcy |
| Auto używane | Maksymalnie 3-letnie | Brak informacji na stronie oferty |
| Inne | — | Auta osobowe do 150 000 zł, procedura uproszczona bez dokumentów finansowych |
W ofertach dla podmiotów zaczynających działalność gospodarczą wpłata zaczyna się zwykle od 15 do 20% wartości auta (PKO od 15%, EFL od 20%). Po 3 miesiącach działalności PKO dopuszcza nawet 0%. Blogi brokerów (m.in. Avanti Finance i MyLease ) podają szersze widełki, od 10 do 30%, ale to dane orientacyjne.
Ostateczną wysokość wpłaty ustala decyzja leasingowa. Wyższa wpłata zwiększa szanse na pozytywną decyzję.
(Gemini)
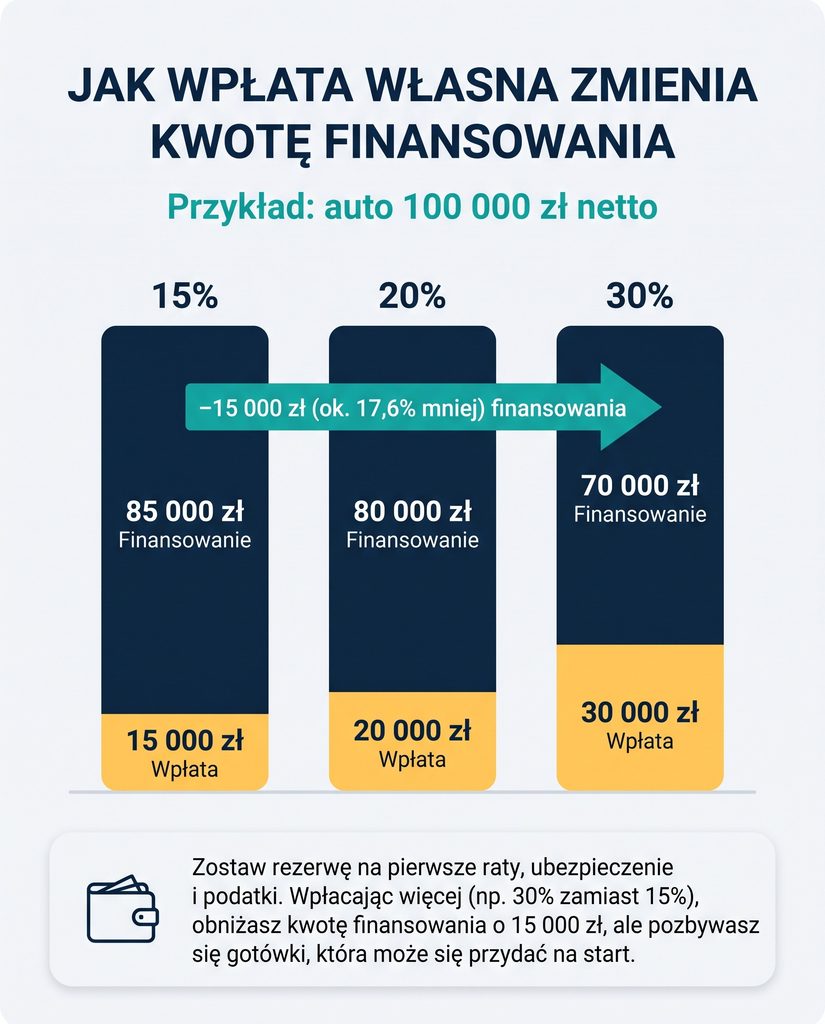
Przykład: jak wpłata własna zmienia kwotę finansowania
Przykład jest uproszczony i ilustracyjny. Przyjmujemy auto o wartości 100 000 zł netto, bez opłat dodatkowych i bez wykupu.
| Wariant wpłaty | Wpłata własna | Kwota finansowana |
| 15% | 15 000 zł | 85 000 zł |
| 20% | 20 000 zł | 80 000 zł |
| 30% | 30 000 zł | 70 000 zł |
Przejście z 15% na 30% zmniejsza kwotę finansowania o 15 000 zł, czyli o ok. 17,6%. Jednocześnie firma zostawia w leasingu o 15 000 zł więcej własnych pieniędzy. Zanim wybierzesz wyższy wariant, sprawdź, czy po wpłacie zostanie Ci rezerwa na kilka pierwszych rat, ubezpieczenie i podatki.
🟦Przeczytaj także: MŚP w 2026: inwestują w rozwój, ale nie chcą przepłacać za codzienną bankowość.
Jak porównywać oferty leasingu?
Niska rata miesięczna bywa skutkiem wysokiej wpłaty, dużego wykupu, długiego okresu albo ograniczonego pakietu usług. Oferty trzeba więc porównywać przy tych samych założeniach:
- ten sam samochód;
- okres;
- przebieg;
- wpłata;
- sposób zakończenia umowy.
Do porównania policz sumę wszystkich płatności: wpłatę, raty, ubezpieczenie, opłaty dodatkowe i wykup.
Warto też zachować płynność. Wysoka wpłata zwiększa szanse na leasing, ale firma potrzebuje gotówki na pierwsze miesiące. Bez rezerwy już pierwsze opóźnienie płatności od klienta może zachwiać finansami.
Jakie dokumenty są potrzebne do leasingu dla nowej firmy?
Zakres dokumentów zależy od ścieżki.
Procedura uproszczona (w ofertach startowych niektórych finansujących):
- wniosek,
- faktura proforma lub specyfikacja auta od dealera,
- dane firmy i dowód osobisty właściciela.
Procedura standardowa (gdy nie ma uproszczeń albo wartość auta jest wysoka):
- wpis do CEIDG lub odpis z KRS,
- dowód osobisty właściciela lub członków zarządu,
- wyciągi z firmowego rachunku, jeśli konto już działa,
- deklaracje podatkowe, jeśli firma ma już rozliczenia,
- zaświadczenia o niezaleganiu w ZUS i US, jeśli finansujący o nie poprosi,
- umowy z klientami, zlecenia lub oferty handlowe,
- potwierdzenie doświadczenia: świadectwa pracy, umowy B2B z poprzedniego etapu kariery.
Bank udzielający kredytu samochodowego firmie sprawdza przedsiębiorstwo dokładniej. Zwykle wymaga zaświadczenia z CEIDG lub KRS, rozliczeń podatkowych i kopii dowodu rejestracyjnego lub karty pojazdu, a decyzję opiera na BIK i biurach informacji gospodarczej. Firmy leasingowe są w tym zakresie zwykle mniej restrykcyjne, choć nie jest to reguła obowiązująca wszędzie.
🟦Przeczytaj także: Autonomiczni Agenci AI: Koniec ręcznego klikania i początek prawnych wyzwań.
8 sposobów na większe szanse na leasing w pierwszym roku
- Sprawdź swój raport BIK i rejestry dłużników. Drobne zaległości, o których zapomniałeś, potrafią zablokować wniosek. Uporządkuj je przed złożeniem dokumentów.
- Załóż rachunek firmowy i zacznij go używać. Nawet kilka tygodni obrotów daje finansującemu dane do oceny. Rozważ też, czy rejestracja do VAT ma dla Ciebie sens (więcej w sekcji o podatkach).
- Wybierz model o przewidywalnej wartości odsprzedaży. Popularne auto łatwiej sprzedać, więc finansujący ponosi mniejsze ryzyko.
- Przygotuj wpłatę własną i pokaż warianty. Poproś o wyliczenia dla wpłaty 15%, 20% i 30%. Zobaczysz, jak zmienia się rata, i wybierzesz wariant, który nie wyczerpie rezerwy.
- Pokaż kontynuację zawodową. Jeśli zakładasz firmę w branży, w której pracowałeś, dołącz umowę B2B lub świadectwo pracy. Dla finansującego to dowód doświadczenia.
- Rozważ dodatkowe zabezpieczenie. Może to być weksel albo poręczenie osoby trzeciej. Dobrze to zaplanować, zanim padnie odmowa.
- Dopasuj cenę auta do przychodów. Tańsze auto zmniejsza ryzyko finansującego i może zwiększyć szanse. Po zakończeniu umowy (minimum 24 miesiące w leasingu operacyjnym) możesz wymienić je na lepsze.
- Porównaj kilku finansujących albo skorzystaj z brokera. Każdy ma inną politykę ryzyka. Broker zwykle jest wynagradzany prowizją od finansującego, więc jego propozycja nie musi być najtańsza na rynku.
Gwarancje: InvestEU i BGK de minimis
Dla młodych firm istnieją programy, w których część ryzyka bierze na siebie gwarant, dzięki czemu wymagana wpłata jest niższa.
InvestEU w PKO Leasing
- Według komunikatów PKO Leasing i Krajowego Punktu Kontaktowego z 2026 r. program został przedłużony na lata 2026 i 2027 (lub do wyczerpania budżetu).
- Według strony PKO Leasing program obowiązuje do 31.12.2027 lub do wyczerpania środków. Strona PKO Banku Polskiego nadal podaje 31.12.2025, więc przed rozmową o gwarancji potwierdź jej dostępność u doradcy.
- W programie gwarancje pokrywają od 50 do 70% finansowania i są dla klienta bezpłatne. Zakres zależy od produktu.
- Produkt dla firm działających do 6 miesięcy ma wkład własny nieprzekraczający 5% wartości finansowania. Według strony PKO Leasing obejmuje samochody elektryczne, maszyny i urządzenia oraz pojazdy transportu ciężkiego. Spalinowe auta osobowe w tym produkcie się nie mieszczą.
- Bez gwarancji InvestEU finansowanie samochodów osobowych w ofercie „Leasing na start” jest ograniczone do 150 000 zł.
Gwarancje BGK de minimis
- Pekao leasing oferuje gwarancję BGK de minimis, która umożliwia mniejszy wkład własny i większą wartość wykupu. Wysokość wpłaty zależy od indywidualnych ustaleń z doradcą.
- W osobnej ofercie na auta do 3,5 t Pekao podaje opłatę wstępną „od 0%”. Ta stawka nie wynika z gwarancji BGK.
- Są to środki pomocy de minimis, więc obowiązują limity pomocy i warunki programu.
Dostępność i zakres gwarancji się zmieniają. Zapytaj doradcę, czy Twoje auto kwalifikuje się do programu, bo InvestEU dla firm do 6 miesięcy obejmuje tylko auta elektryczne. Pytanie o gwarancję najlepiej zadać na początku rozmowy z finansującym.
🟦Przeczytaj także: TOP 3 kredyty firmowe. Szybkie porównanie ofert.
Leasing operacyjny czy finansowy i na jak długo?
Oba rodzaje leasingu są popularne wśród firm. W raporcie EFL leasing finansowy wskazało 21% badanych, a operacyjny 15%. Wybór zależy od sytuacji podatkowej i płynności.
Leasing operacyjny
- Samochód jest własnością finansującego, a Ty płacisz opłatę wstępną i raty.
- Raty i opłata wstępna mogą być kosztem podatkowym (w granicach limitów opisanych niżej). VAT doliczany jest do każdej raty.
- Umowa musi trwać co najmniej 2 lata. Wynika to z minimum 40% normatywnego okresu amortyzacji. Dla samochodu osobowego (stawka 20%, czyli 5 lat) daje to 24 miesiące.
- Suma opłat wraz z ceną wykupu musi być co najmniej równa wartości początkowej auta.
Leasing finansowy
- Samochód jest Twoim majątkiem i to Ty dokonujesz odpisów amortyzacyjnych.
- Kosztem są odsetki i amortyzacja (w ramach limitu). Część kapitałowa raty nie jest bezpośrednim kosztem.
- VAT od pojazdu zasadniczo rozliczasz z góry, co zwiększa wydatek na początku. W firmie bez rezerwy gotówki to istotna różnica.
Krótszy leasing to zwykle wyższa rata. Wyższy wykup obniża ratę, ale zostawia większą płatność na koniec, więc zaplanuj środki na ten termin.
Podatki w pierwszym roku prowadzenia firmy
(Gemini)
Początkujący przedsiębiorcy najczęściej mylą się właśnie w podatkach. Poniższe informacje opierają się na stanie prawnym z września 2026 roku. Przed decyzją sprawdź je i potwierdź z księgowym.
Limity wartości samochodu
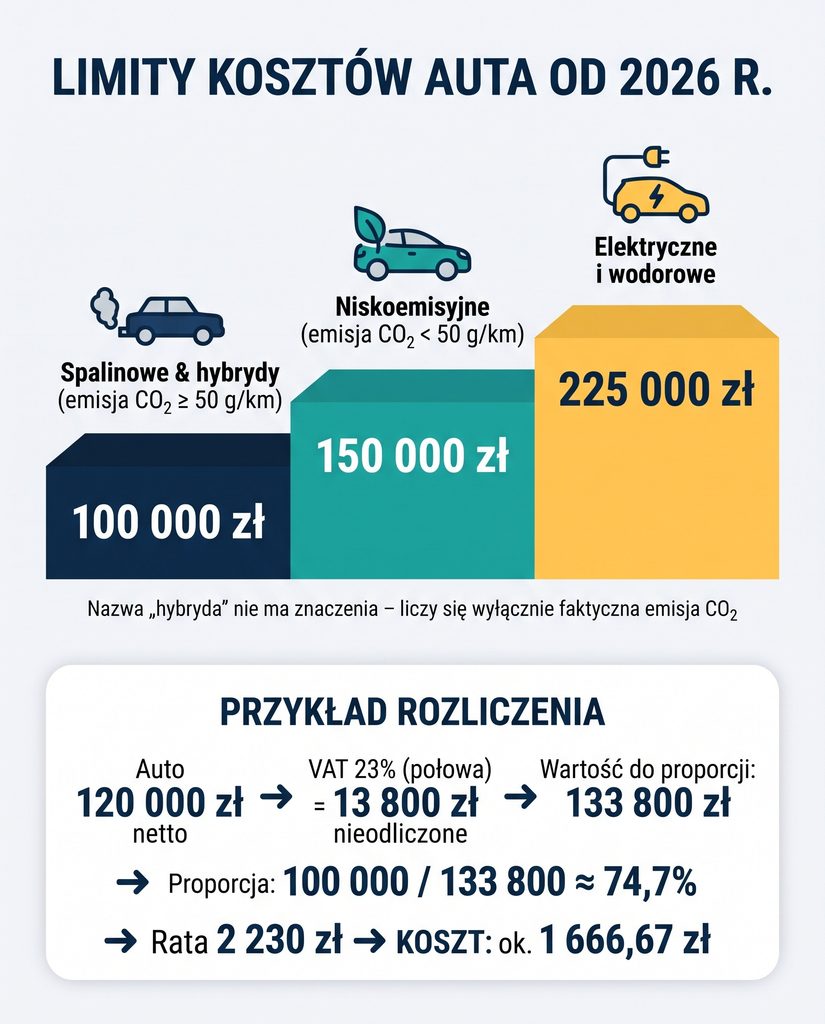
Od 1 stycznia 2026 r. obowiązują trzy progi. Dotyczą amortyzacji oraz opłat leasingowych i czynszu najmu w części stanowiącej spłatę wartości auta:
- 225 000 zł dla samochodów elektrycznych i napędzanych wodorem,
- 150 000 zł dla samochodów spalinowych z emisją CO₂ poniżej 50 g/km,
- 100 000 zł dla samochodów spalinowych z emisją co najmniej 50 g/km.
Prawo do wyższego limitu zależy od emisji konkretnego egzemplarza, a nazwa „hybryda” nie ma znaczenia. Przy emisji dokładnie 50 g/km obowiązuje już limit 100 000 złotych. Przy droższym aucie limit zmniejsza część opłat, którą zaliczysz do kosztów, a sam zakup pozostaje możliwy.
Przykład liczbowy
Auto kosztuje 120 000 zł netto, emisja wynosi co najmniej 50 g/km (limit 100 000 zł), a Ty odliczasz 50% VAT.
- VAT 23% to 27 600 zł, z czego nieodliczona połowa to 13 800 zł.
- Wartość do proporcji wynosi 133 800 zł (120 000 zł + 13 800 zł).
- Proporcja to 100 000 zł / 133 800 zł, czyli ok. 74,7%.
Załóżmy, że część kapitałowa raty to 2 000 zł netto + 460 zł VAT. Po odliczeniu 230 zł VAT do rozliczenia kosztowego pozostaje 2 230 złotych. Koszt podatkowy tej części raty to 2 230 zł × 100 000 / 133 800, czyli ok. 1 666,67 złotych.
Reszta nie obniży podstawy opodatkowania. Policz to przed podpisaniem umowy, żeby wiedzieć, ile faktycznie zaoszczędzisz.
VAT: odliczenie 50% czy 100%?
- Przy użytkowaniu mieszanym (także prywatnie) czynny podatnik VAT odlicza zasadniczo 50% VAT.
- Odliczenie 100% wymaga wykluczenia użytku prywatnego. Potrzebne są zasady użytkowania pojazdu, ewidencja przebiegu i VAT-26 złożony w terminie.
- Termin na złożenie VAT-26 to 25. dzień miesiąca następującego po miesiącu pierwszego wydatku, a najpóźniej dzień przesłania właściwej ewidencji JPK_VAT. Szczegóły znajdziesz na .
Zwolnienie z VAT
Jeśli korzystasz ze zwolnienia podmiotowego, nie odliczasz VAT od rat leasingowych. Limit sprzedaży uprawniający do zwolnienia wynosi w 2026 r. 240 tys. zł (podatki.gov.pl). Dla nowych firm limit liczy się proporcjonalnie do okresu prowadzonej działalności w danym roku, więc w pierwszym roku będzie niższy niż 240 tys. złotych.
Podatnik zwolniony nie rozlicza VAT i nie odlicza podatku naliczonego. Może zrezygnować ze zwolnienia, składając VAT-R. Przy braku prawa do odliczenia do limitu kosztów liczy się wartość brutto auta, co może pogorszyć ostateczne rozliczenie. Przed wyborem policz obie opcje.
Ryczałt
Na ryczałcie podatek płacisz od przychodu, więc raty leasingowe, paliwo i amortyzacja nie obniżają podstawy opodatkowania. Status czynnego podatnika VAT jest na ryczałcie nadal możliwy i pozwala odliczać VAT od auta na zasadach właściwych dla jego użytkowania.
Oceniając ofertę, nie licz na oszczędność podatkową z tytułu kosztów, bo na ryczałcie jej nie uzyskasz.
Koszty eksploatacji: 75%
Przy użytkowaniu mieszanym do kosztów zaliczasz zasadniczo 75% wydatków eksploatacyjnych (paliwo, naprawy, serwis). Podstawą jest wydatek powiększony o nieodliczony VAT. Ten limit jest odrębny od limitów wartości auta i nie obniża automatycznie części kapitałowej raty.
Porady typu „wszystko wrzucisz w koszty” są dziś nieaktualne. Obowiązują limity wartości samochodu, a przy użytku mieszanym także limit 75% kosztów eksploatacji. Koszt podatkowy obniża podatek, a nie wraca do Ciebie jako gotówka. Przy podatku liniowym 19% koszt 1 000 zł oznacza 190 zł mniej podatku, jeśli masz dochód, który można pomniejszyć.
Wykup po leasingu
Jeśli po leasingu operacyjnym wykupisz auto na firmę, rozliczasz fakturę wykupu osobno (VAT, wartość początkowa, amortyzacja). Jeśli wykupisz je do majątku prywatnego, nie odliczasz VAT. Sprzedaż przed upływem 6 lat od wykupu prywatnego oznacza przychód z działalności, co ma znaczenie przy planach szybkiej sprzedaży. Ważne: Okres 6 lat jest liczony od końca roku, w którym nastąpiło nabycie.
Co zrobić, gdy dostaniesz odmowę albo wpłata jest za wysoka?
Po odmowie albo przy zbyt wysokiej wpłacie masz kilka rozwiązań:
- Tańsze lub używane auto. U niektórych finansujących auta używane są dostępne, ale z ograniczeniami wieku (np. do 3 lat w ofercie EFL). Używane auto bywa droższe w finansowaniu, bo finansujący sprawdza jego pochodzenie i stan techniczny.
- Wyższa wpłata, poręczenie albo krótszy okres. Każda z tych zmian zmniejsza ryzyko finansującego.
- Odczekanie od 3 do 6 miesięcy. Zbuduj historię na koncie firmowym, wystaw pierwsze faktury i złóż wniosek ponownie. W ofercie PKO już upływ 3 miesięcy działalności zmienia warunki wpłaty.
- Zmiana finansującego. Polityka finansowania różni się w zależności od instytucji finansowej. Oznacza to, że wniosek odrzucony przez jednego leasingodawcę może zostać zaakceptowany przez innego.
- Inne formy finansowania (tabela poniżej).
| Forma | Kiedy ma sens? | Na co uważać? |
| Najem długoterminowy | Gdy liczy się przewidywalny koszt i regularna wymiana auta. Opłata może obejmować serwis i ubezpieczenie | Limit kilometrów, zasady zwrotu, opłaty za zużycie. Niższa rata wynika też z tego, że auto oddajesz |
| Kredyt samochodowy | Gdy zależy Ci na własności i swobodzie (przebieg, modyfikacje, sprzedaż) | Bank sprawdza firmę dokładniej. Spłata kapitału nie jest kosztem, a auto amortyzujesz |
| Pożyczka | Gdy chcesz stałej raty | Nie zakładaj jednorazowego odpisu na auto osobowe. Jednorazowa amortyzacja małych podatników nie obejmuje samochodów osobowych |
| Gotówka | Gdy masz nadwyżkę i planujesz użytkować auto długo | Utrata wartości, naprawy i sprzedaż są po Twojej stronie. Zostaw rezerwę na podatki i bieżące zobowiązania |
Nie ma jednej idealnej formy finansowania, która będzie pasowała do każdej firmy. Leasing nie zawsze jest tańszy niż najem, bo wynik zależy od wpłaty, wykupu, serwisu, zwrotu auta i tego, czy po umowie chcesz zostać właścicielem. Wybór powinien odpowiadać przepływom pieniężnym firmy, sposobowi użytkowania auta i planowi na koniec umowy.
Najczęstsze błędy nowych przedsiębiorców
- Patrzenie wyłącznie na ratę. Wykup, opłaty początkowe i warunki zwrotu zmieniają łączny koszt.
- Zbyt drogie auto względem przychodów. Rata, której firma nie udźwignie, jest ryzykiem dla firmy i dla właściciela.
- Pomijanie limitów podatkowych i nieodliczonego VAT. Automatyczne zakładanie limitu 150 000 zł jest błędem, bo dla wielu aut obowiązuje 100 000 złotych.
- Spóźnione VAT-26. Jeśli chcesz odliczać 100% VAT, termin jest sztywny.
- Założenie „wszystko w koszty”. Dotyczy to zarówno limitów wartości, jak i 75% kosztów eksploatacji.
- Składanie wniosków bez planu. Od lipca 2026 r. same zapytania kredytowe nie obniżają oceny punktowej BIK, a niezakończone finansowaniem są co do zasady usuwane po 14 dniach. Nie każdy finansujący patrzy jednak tylko na tę ocenę. Zawsze zapytaj, czy formularz jest prośbą o ofertę, czy wnioskiem o decyzję leasingową. Ten drugi wiąże się ze sprawdzeniem w bazach.
- Brak rezerwy po wpłacie. Przy wysokiej wpłacie własnej firma bywa bez gotówki na bieżące koszty.
FAQ
Czy można dostać leasing dzień po założeniu firmy?
Tak, u finansujących z ofertami startowymi, np. PKO Leasing na start (firmy od 1. dnia działalności) czy EFL (tylko jednoosobowe działalności gospodarcze). Zwykle wymagają wyższej wpłaty niż w firmach z historią.
Ile wynosi wpłata przy leasingu dla nowej firmy?
W ofertach startowych zwykle od ok. 15 do 20% (PKO od 15%, EFL od 20%). Po 3 miesiącach działalności PKO dopuszcza nawet 0%. Przy gwarancjach (BGK, InvestEU) wpłata może być niższa, ale tylko u wybranych finansujących i na określonych warunkach. InvestEU w wersji do 5% dotyczy m.in. aut elektrycznych.
Czy potrzebny jest poręczyciel?
Nie zawsze. Przy ofertach uproszczonych często wystarczy wniosek i proforma. Finansujący może poprosić o weksel lub poręczenie, zwłaszcza przy wyższej wartości auta albo słabszej historii kredytowej.
Czy negatywny wpis w BIK wyklucza leasing?
Jednej reguły nie ma. Zaległości w BIK lub rejestrach dłużników znacząco zmniejszają szanse na akceptację, a finansujący oceniają je różnie. Same zapytania kredytowe od lipca 2026 r. nie obniżają oceny punktowej BIK. Zacznij od sprawdzenia własnego raportu.
Czy mogę leasingować auto używane?
Tak, ale wielu finansujących ogranicza wiek pojazdu (przykładowo do 3 lat w ofercie EFL), a wymagania co do weryfikacji auta są wyższe niż przy nowym.
Czy leasing opłaca się na ryczałcie?
Raty nie obniżają ryczałtu od przychodów. Jeśli jesteś czynnym podatnikiem VAT, możesz odliczać VAT od auta. Porównując oferty, skup się na łącznych płatnościach, VAT i płynności.
Czy zwolnienie z VAT blokuje leasing?
Samego leasingu nie blokuje, ale jako zwolniony nie odliczasz VAT od rat, co zwiększa koszt finansowania. Możesz zrezygnować ze zwolnienia przez VAT-R.
Na ile minimalnie można zawrzeć leasing operacyjny na auto osobowe?
Na co najmniej 24 miesiące, czyli 40% normatywnego okresu amortyzacji przy stawce 20%.
5 kroków przed złożeniem wniosku
- Pobierz raport BIK i sprawdź rejestry dłużników. Uporządkuj zaległości.
- Ustal budżet na całość kosztów: wpłata, rata, ubezpieczenie, serwis i wykup. Zostaw rezerwę.
- Wybierz auto o przewidywalnej wartości, którego emisja i cena mieszczą się w sensownym limicie podatkowym.
- Poproś o kilka wariantów (wpłata 15, 20 i 30%) od co najmniej dwóch finansujących.
- Przed podpisaniem umowy skonsultuj podatki (VAT, limity, VAT-26) z księgowym.
Co dalej? Pobierz checklistę dokumentów do leasingu dla nowej firmy na stronie leasingodawcy, żeby skompletować wniosek. Możesz też od razu poprosić dwóch finansujących o wyliczenia dla wpłaty 15, 20 i 30%.
Artykuł ma charakter informacyjny i nie jest poradą podatkową ani finansową. Skutki podatkowe zależą od sytuacji firmy i aktualnych przepisów. Warunki ofert (wpłata, okres, wiek auta, gwarancje) bywają aktualizowane, więc przed decyzją sprawdź je na stronach finansujących.
Komentarze
Nie ma jeszcze żadnych komentarzy :)