

Zdjęcie: Pixel-Shot/Shutterstock
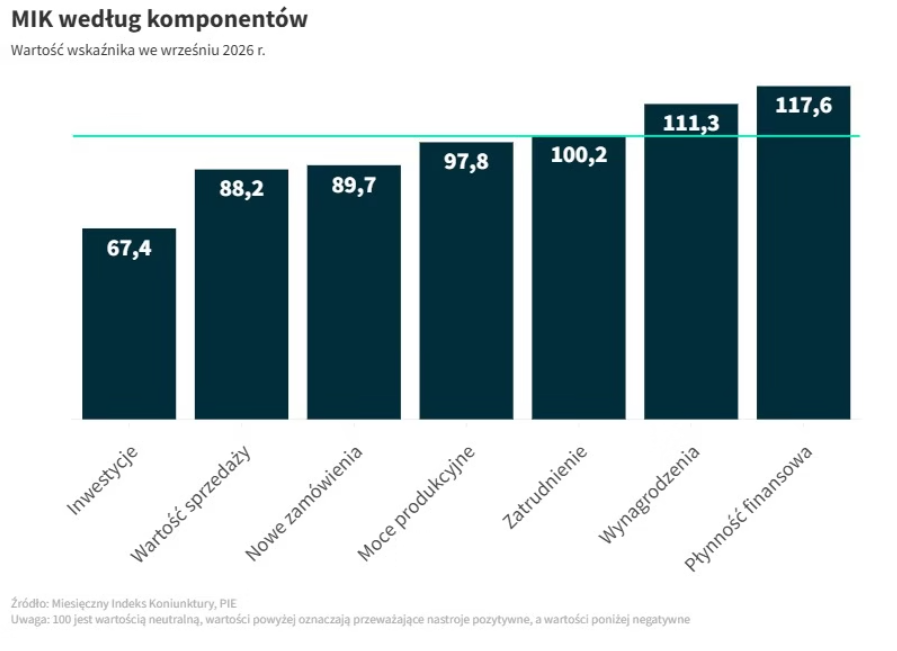
Wrzesień jest drugim miesiącem z rzędu, w którym w opracowywanym przez Polski Instytut Ekonomiczny wskaźniku MIK odnotowano spadek jego wartości. Jego najnowszy odczyt osiągnął poziom 96 pkt, co o 1,2 pkt mniej niż miesiąc wcześniej. Spośród siedmiu komponentów tworzących MIK, wskaźniki trzech – zatrudnienia, wynagrodzeń oraz płynności finansowej – utrzymały lub powróciły do wartości powyżej poziomu neutralnego. Wciąż najsłabszym ze składników pozostają inwestycje.
Źródło grafiki: Polski Instytut Ekonomiczny
Odmienne nastroje przedsiębiorców w różnych branżach
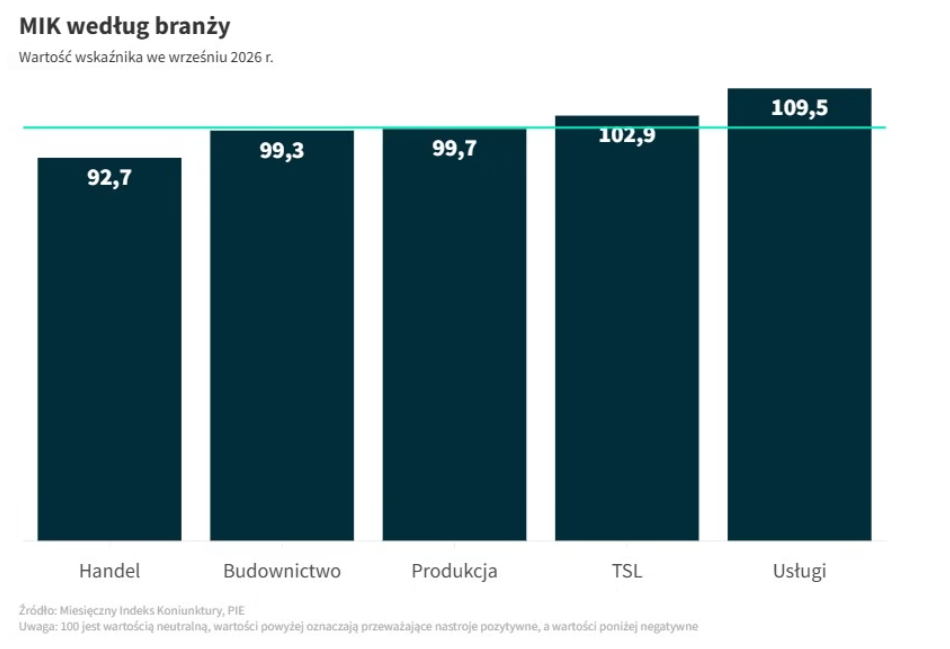
Analitycy PIE wskazują na duże zróżnicowanie branżowe zestawienia. Jego liderem pozostają usługi, z najwyższym wśród branż odsetkiem firm z dobrą płynnością finansową i aktywnością inwestycyjną. Awans na drugie miejsce zaliczyła branża TSL, opuszczając tym samym ostatnią pozycję zestawienia. TSL wyróżnia się drugą najwyższą aktywnością inwestycyjną (46 proc. firm) i najwyższym odsetkiem planujących zwiększenie zatrudnienia (14 proc.).
Źródło grafiki: Polski Instytut Ekonomiczny
Poniżej poziomu neutralnego po raz pierwszy w tym roku znalazła się produkcja. Na tym poziomie jest również budownictwo. Najsłabiej w branżowym zestawieniu wypada handel. To sektor o najniższej aktywności inwestycyjnej (26 proc. firm) i najwyższym odsetku firm planujących redukcję zatrudnienia (18 proc.) przy jednocześnie najniższym odsetku planujących jego wzrost (4 proc.).
„Wyniki wrześniowego MIK skłaniają do wniosku, że obecnie mamy do czynienia z gospodarką dwóch prędkości. Z jednej strony, słabnie popyt na towary – dla sprzedaży odnotowaliśmy najgłębszy spadek m/m wskaźnika spośród wszystkich komponentów, inwestycje pozostają chronicznie najsłabszym ogniwem indeksu, a wskaźnik MIK dla produkcji po raz pierwszy w tym roku spadł poniżej poziomu neutralnego. Z drugiej strony, sektory usługowy i logistyczny wyraźnie «trzymają formę» – to dwie branże z przewagą nastrojów pozytywnych nad negatywnymi w tym miesiącu, a wskaźnik dla TSL wzrósł najbardziej spośród wszystkich sektorów. Ten podział znajduje potwierdzenie w innych wynikach: sierpniowe badanie koniunktury GUS obrazuje utrzymujący się negatywny klimat w przetwórstwie przemysłowym, podczas gdy jedyną sekcją z poprawą m/m klimatu jest transport i gospodarka magazynowa – wspierany trwałym boomem na rynku e-commerce, na którym sprzedaż rośnie w tempie kilkunastu procent rocznie” – komentuje dr Katarzyna Dębkowska, Koordynator Procesu Badawczego w PIE.
Komentarze
Nie ma jeszcze żadnych komentarzy :)